随着经济结构调整和金融市场风险化解需求的上升,不良资产处置行业迎来重要发展机遇。作为A股市场稀缺的民营不良资产管理公司(AMC),海德股份(000567)凭借灵活的机制和专业的处置能力,业务规模迅速扩张。太平洋证券非银金融魏涛团队近期发布研究报告指出,海德股份不良资产处置业务发展迅速,但自有资金投资模式对资本金消耗较大,亟待进一步扩充资本以支撑长期增长。
一、不良资产处置业务快速放量,业绩贡献显著
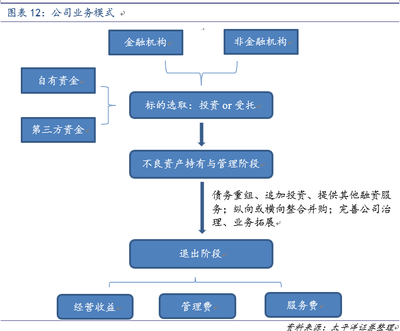
海德股份主营业务聚焦于不良资产收购、管理与处置,通过债务重组、资产整合、司法拍卖、市场化债转股等多种方式实现价值提升。2022年以来,公司抓住银行业不良贷款出清和地方债务化解的窗口期,收购规模持续攀升。2023年年报显示,公司不良资产处置业务收入同比增长约45%,净利润贡献占比超过八成。2024年一季度,公司继续加大收购力度,新增收购不良资产包规模同比翻倍,显示出强劲的增长动能。
分析认为,海德股份的竞争优势在于:一是民营机制决策高效,能够快速响应市场机会;二是深耕特定区域和行业,积累了大量处置经验和资源网络;三是通过基金化运作撬动社会资本,放大自有资金杠杆。但与此公司也面临资本金约束,部分优质项目因资金不足而不得不放弃或缩减规模。
二、自有资金投资模式导致资本消耗较快
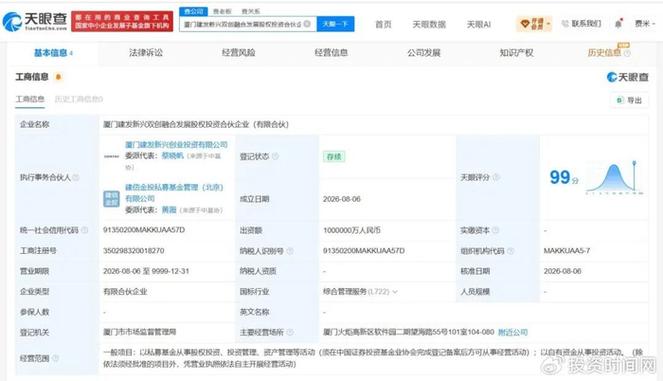
当前,海德股份主要依赖自有资金进行不良资产收购。虽然公司也尝试与第三方机构合作设立有限合伙基金,但出于风险控制和收益考虑,自有资金出资比例通常较高。这种模式下,每笔收购都会占用大量营运资金,且不良资产处置周期较长(通常2-5年),导致资金周转效率偏低。
太平洋非银魏涛团队测算,按照当前业务扩张速度,公司现有资本金仅能支撑未来1-2年的收购需求。若要维持每年30%以上的规模增长,亟需通过外部融资补充资本。金融监管部门对AMC的资本充足率、风险加权资产等指标有明确要求,资本不足可能限制公司业务资质和杠杆空间。
三、资本扩充路径多元,亟待政策与市场支持
为突破资本瓶颈,海德股份可考虑以下路径:
- 股权再融资:通过定向增发、配股等方式引入战略投资者,直接补充核心一级资本。
- 发行二级资本债或永续债:利用债券市场工具,优化资本结构,降低融资成本。
- 扩大基金化运作:提高社会资本在项目中的出资比例,从“重资产”向“轻资产”转型,减少自有资金占用。
- 资产证券化:将部分成熟的不良资产打包发行ABS,提前回笼资金,提高周转率。
不过,上述路径也面临挑战:当前市场对民营AMC的估值较为谨慎,股权融资可能稀释老股东权益;债券发行则需依赖主体信用评级提升。因此,公司需要在业绩释放与资本运作之间寻求平衡。
四、投资建议与风险提示
太平洋非银魏涛团队认为,海德股份处于不良资产处置赛道的优质位置,行业空间广阔,但资本约束是短期最大制约。若公司能成功实现资本扩充,业务增速有望再上台阶。建议关注定增进展、大股东增资动向以及基金化转型成效。
风险提示:宏观经济下行导致不良资产处置难度加大、回收率不及预期;行业竞争加剧导致收购成本上升;资本补充不及时影响业务拓展;监管政策变化。
(注:以上分析基于公开信息及太平洋证券研究报告,不构成具体投资建议。)