一、引言
商业银行在资本约束趋紧、不良资产处置压力上升以及利率市场化深化的背景下,通过信贷资产转表外业务模式优化资产负债表、盘活存量信贷资产的实践日益增多。与此以自有资金开展的资产管理服务成为金融机构提升资金运用效率、拓展中间业务收入的重要抓手。本文将围绕信贷资产转表外的主要业务模式、自有资金投资资产管理服务的运作逻辑,以及二者结合中的风险与合规要点展开分析。
二、信贷资产转表外业务的主要模式
(一)信贷资产证券化
信贷资产证券化是最规范的转表外路径。银行将信贷资产打包设立特殊目的载体(SPV),以资产支持证券形式向投资者出售,实现资产出表。其核心在于真实出售与破产隔离,需满足会计准则关于终止确认的条件。信贷资产证券化受监管政策支持,信息披露要求较高,适合基础资产分散、现金流稳定的信贷组合。
(二)信贷资产转让与收益权转让
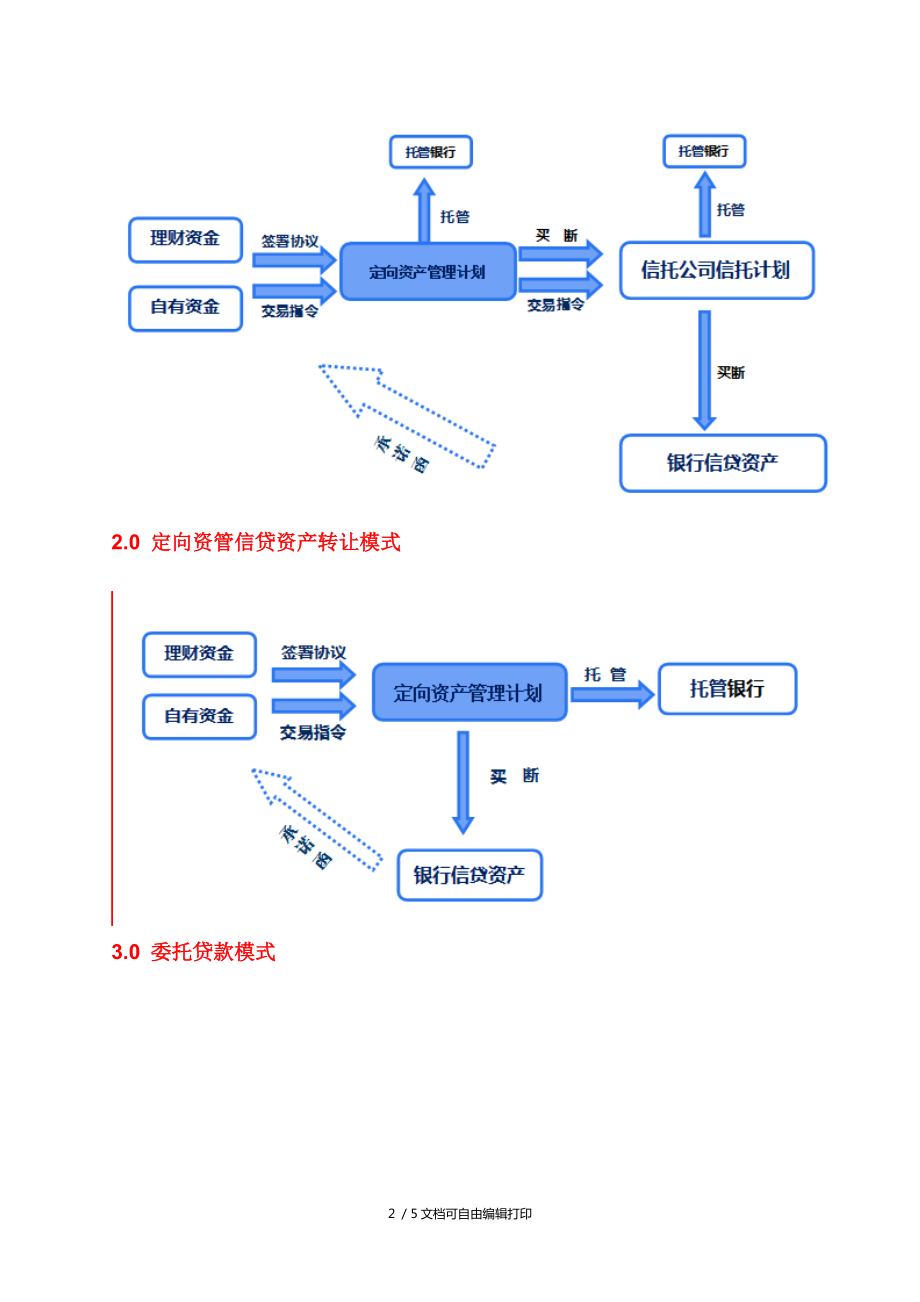
银行通过将信贷资产整体转让给信托计划、资产管理计划或同业机构实现出表。实践中常见“信贷资产收益权转让”模式,即银行保留资产所有权,将收益权转让给受让方,受让方通过资管产品承接。该模式结构相对灵活,但需关注是否构成变相担保、回购安排等隐性风险,以及监管对“假出表、真兜底”的穿透式监管要求。
(三)借助信托计划与资管产品嵌套
通过信托贷款、单一资金信托或券商资管计划承接信贷资产,银行将资产转移至表外载体。这一模式的合规性取决于交易结构的真实性与风险转移程度,若存在回购承诺、差额补足或流动性支持等安排,资产可能无法实现会计出表,且面临监管对通道业务和多层嵌套的限制。
(四)不良资产批量转让
对于不良信贷资产,银行可通过批量转让给金融资产管理公司(AMC)实现出表。该模式受《金融企业不良资产批量转让管理办法》等规则约束,需履行尽职调查、估值定价和公开转让程序。
三、自有资金投资资产管理服务的运作逻辑
自有资金投资是指金融机构以资本金或自有闲置资金参与资产管理产品投资。其服务模式主要包括:一是设立或参与私募资管计划、信托计划,投资于信贷资产或其收益权;二是作为资产管理服务的提供方,为机构客户设计资产配置方案并收取管理费;三是以自有资金作为劣后级或增信资金,撬动社会资本参与结构化产品。
以自有资金开展资产管理服务,一方面能够提高资金使用效率、增加投资收益,另一方面也带来资本占用、流动性错配和风险传染等问题。尤其在信贷资产转表外链条中,若银行以自有资金间接承接自身或关联方的信贷资产,可能形成风险的回流与集中。
四、组合模式中的风险与合规要点
(一)真实出表与风险隔离
信贷资产转表外的核心在于风险的真实转移。若银行通过自有资金投资的资管产品回购信贷资产,或提供隐性担保,则不符合终止确认条件,存在监管处罚和会计差错风险。应严格依据企业会计准则判断控制权与风险报酬转移情况。
(二)监管政策边界
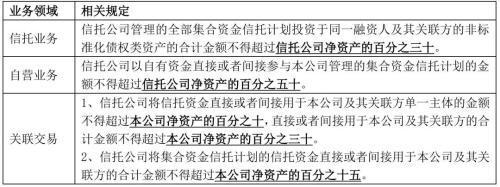
资管新规及配套细则对多层嵌套、通道业务、非标投资比例等作出明确限制。信贷资产收益权转让需符合监管对交易场所、信息披露和投资者适当性的要求。自有资金投资关联方资管产品还应遵守关联交易管理和集中度限制。
(三)资本与流动性管理
即便形式上实现出表,若银行仍承担实质性信用风险,监管资本计量时应予回表处理。自有资金投资应纳入全行流动性风险管理框架,防止期限错配和流动性风险积累。
(四)内部控制与穿透管理
应建立贯穿信贷资产转出、资管产品设立、自有资金投资决策的全流程内控机制,实施穿透式管理,识别底层资产风险,防范利益输送和监管套利。
五、
信贷资产转表外业务模式与自有资金投资的资产管理服务,是金融机构优化资产负债结构、提升资金运用效率的重要工具,但其合规性和风险可控性取决于交易结构的真实性、风险隔离的有效性以及监管要求的严格落实。金融机构应在真实出表、合规运作和风险自担的原则下,审慎设计业务模式,完善内部控制与信息披露,实现业务创新与风险管理的平衡。